Stablecoins: переводы в USDT и USDC, риски эмитента и блокировка средств
Обновлено: Редакция Top Steli7 мин чтения
Стейблкоины стали самым популярным способом движения средств в криптоэкономике. USDT от компании Tether и USDC от Circle привязаны к доллару США в соотношении 1:1, поэтому не испытывают резких колебаний курса, как Bitcoin или Ethereum. Их используют для международных переводов, расчетов на биржах и хранения сбережений в «цифровом долларе».
Однако стабильная цена не означает отсутствия рисков. В этой статье разберем, как устроены стейблкоины, как правильно делать переводы и при каких обстоятельствах средства могут быть заблокированы.
Что такое стейблкоины и как они работают
Фиатный стейблкоин — это токен, выпуск которого обеспечен резервами эмитента: наличными, краткосрочными государственными облигациями и другими ликвидными активами. Когда пользователь покупает токены напрямую у эмитента, тот выпускает новые монеты; когда погашает — сжигает их и возвращает доллары.
USDT (Tether) — крупнейший стейблкоин по капитализации, доступный во многих сетях и широко используемый на биржах.
USDC (Circle) — делает акцент на регуляторном соответствии, регулярно публикует отчеты о резервах и получил разрешение на работу в ЕС по правилам MiCA.
Эмитент контролирует смарт-контракт. Именно поэтому централизованные стейблкоины могут замораживать отдельные адреса.
Переводы: сети, комиссии и типичные ошибки
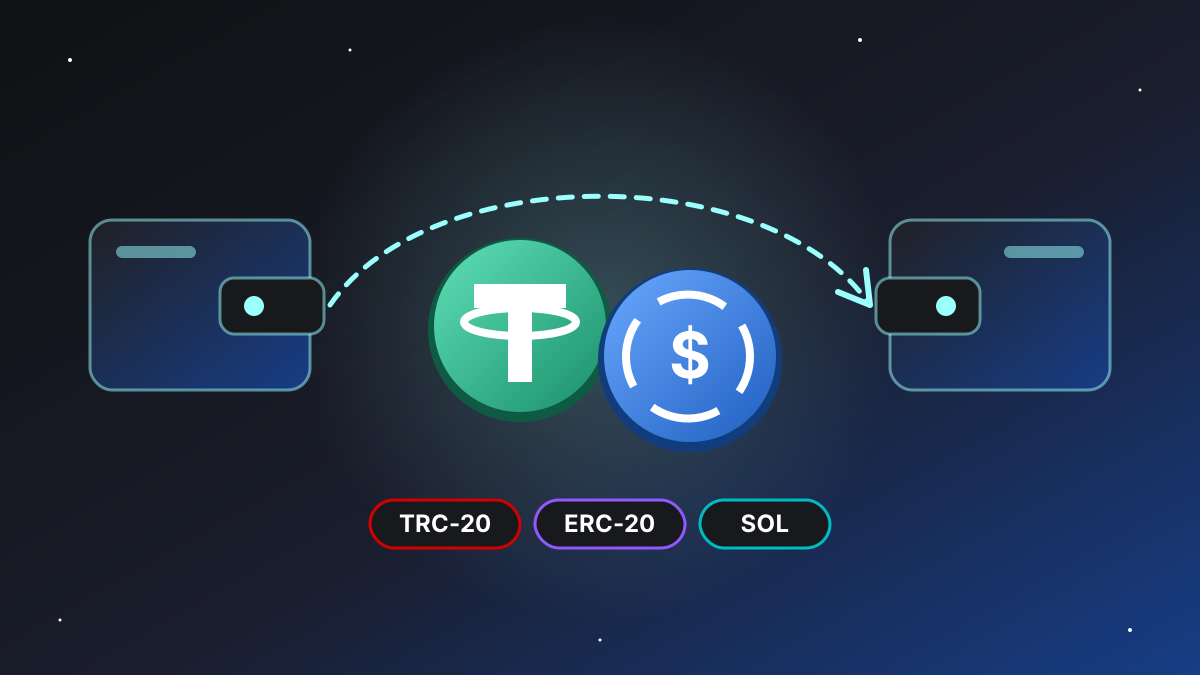
Один и тот же USDT существует в разных блокчейнах, и это главный источник ошибок. Токен в сети TRON (TRC-20) и токен в сети Ethereum (ERC-20) — технически разные активы, хотя и с одинаковым названием.
Сеть
Особенности
На что обратить внимание
Ethereum (ERC-20)
Наивысшая децентрализация и поддержка
Комиссия может быть ощутимой в пиковые часы
TRON (TRC-20)
Низкие комиссии, популярность для USDT
Нужен ресурс сети для оплаты транзакций
Solana, Polygon, Arbitrum и другие
Быстрые и дешевые переводы
Не все биржи и кошельки поддерживают все сети
Проверяйте сеть — она должна совпадать на стороне отправителя и получателя.
Делайте тестовый перевод на небольшую сумму перед отправкой крупной.
Копируйте адрес полностью и сверяйте первые и последние символы: вредоносное ПО может подменять адрес в буфере обмена.
Учитывайте мемо/тег, если биржа требует его для зачисления.
Риск эмитента
Покупая стейблкоин, вы фактически доверяете компании, которая его выпускает. Риск эмитента складывается из нескольких компонентов.
Качество резервов. Действительно ли каждый токен обеспечен ликвидным активом и насколько прозрачно это подтверждается аудиторами.
Риск контрагентов. Резервы хранятся в банках и фондах, которые сами могут столкнуться с проблемами. В марте 2023 года из-за краха Silicon Valley Bank USDC временно потерял привязку и торговался заметно ниже доллара.
Регуляторный риск. Изменение правил может ограничить обращение токена в отдельных странах или на определенных платформах — как это произошло с частью стейблкоинов в ЕС после вступления в силу регламента MiCA.
Почему средства могут заблокировать
В отличие от Bitcoin, у централизованных стейблкоинов в смарт-контракте есть функция «черного списка». Эмитент может заморозить токены на конкретном адресе — чаще всего по запросу правоохранительных органов, после взломов бирж или в связи с санкциями.
Кроме того, средства могут быть задержаны не самим эмитентом, а посредниками:
Биржа или платежный сервис может приостановить вывод до прохождения верификации (KYC) или проверки происхождения средств.
AML-проверка может пометить перевод как рискованный, если монеты ранее проходили через адреса, связанные с мошенничеством или миксерами.
Банк может запросить документы при обмене криптовалюты на гривну.
Украинское законодательство об азартных играх предусматривает расчеты с игроками через банковские и платежные учреждения. Платформы, предлагающие депозиты только в криптовалюте, чаще всего работают без украинской лицензии — а значит, без гарантий защиты средств.
Как снизить риски
Пользуйтесь крупными регулируемыми биржами и проверенными кошельками.
Не держите все средства в одном стейблкоине и на одной платформе.
Сохраняйте историю транзакций и документы о происхождении средств.
Проверяйте адреса контрагентов и избегайте сомнительных P2P-сделок.
Следите за новостями эмитентов и изменениями регулирования.
Вывод
USDT и USDC — удобные инструменты для быстрых переводов, но это не банковский депозит и не наличные. За стабильностью курса стоит доверие к конкретной компании, а техническая возможность заморозки средств — часть их архитектуры. Понимание сетей, рисков эмитента и требований AML позволяет пользоваться стейблкоинами осознанно и безопасно.
Статьи и аналитика
Разбираем ключевые тренды онлайн-гемблинга, финтеха и цифровой безопасности